

2026年4月,国家统计局发布了一个看似矛盾的数据:一线城市二手房价格环比上涨了0.4%,但新房价格仅微涨0.1%。 与此同时,全国三四线城市的新房平均去化周期长达30.8个月,这意味着即便不再新建一套房,按现在的速度也要卖两年半以上。
市场没有给出一个简单的“涨”或“跌”的答案,而是清晰地划出了三条截然不同的轨迹:一线在微妙地“稳”,二线在剧烈地“分化”,三四线则在沉默中“承压”。 这不再是普涨普跌的时代,你的房子是资产还是负担,答案首先取决于它站在哪条起跑线上。
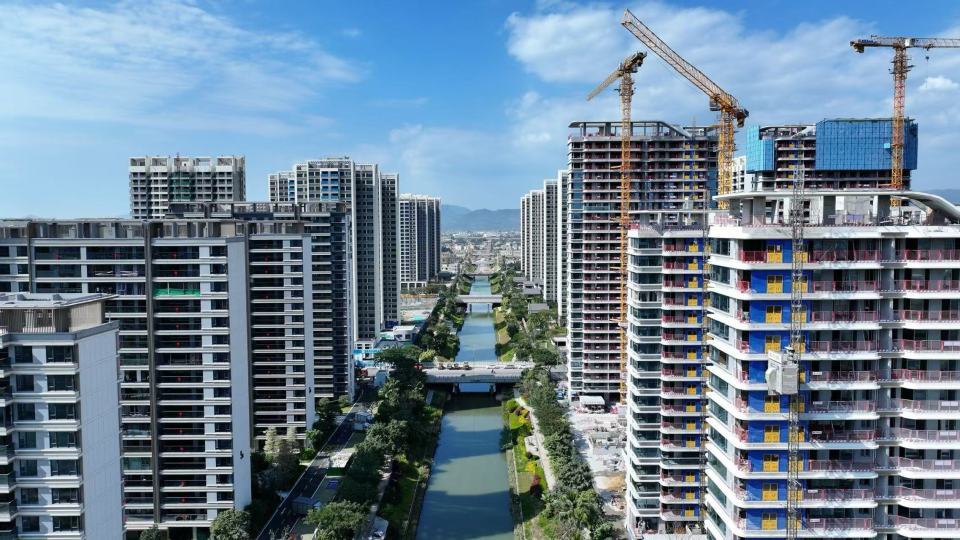
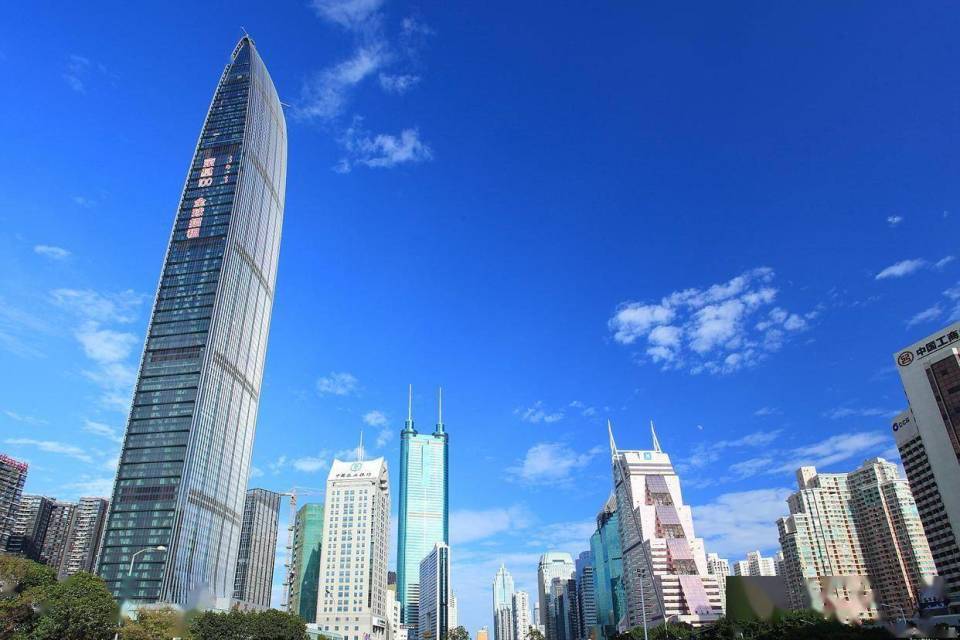
一线城市的“稳”,是一种独特的抗波动能力。 这种稳并非源于房价会快速上涨的预期,而是来自坚实的需求基本盘和强大的资源虹吸效应。 2026年4月,上海二手房价格以0.7%的环比涨幅领跑全国,北京、广州、深圳的二手房也全部实现环比上涨。 这种回暖的核心驱动力是持续的人口流入和密集的产业布局,它们共同构成了对住房,尤其是对核心地段优质住房的刚性需求。 改善型和置换需求成为市场主力,这类购房决策更多基于学位、通勤、医疗等生活刚需,而非短期的市场情绪波动。
然而,一线城市内部也并非铁板一块。 市场的热度高度集中在“核心资产”上,即那些拥有稀缺地段、成熟配套和可持续租赁需求的房产。 相反,一些仅依靠远期规划支撑的“边缘板块”,其市场表现则要平淡得多。 对于生活在一线城市的普通人而言,如果购房是为了自住,且预算和贷款压力可控,那么关注点应从“涨得更多”转向“住得更好”。 如果抱有纯投资心态,则必须审视流动性:未来是否有足够的接盘群体,以及租售比是否处于合理区间。
二线城市是当前楼市最大的变量,“分化”是其最核心的关键词。 这种分化首先体现在城市之间,拥有强劲产业和人口吸引力的城市,与依赖外溢预期的城市,命运截然不同。 2026年4月,杭州新房价格环比上涨0.4%,南京上涨0.3%,而许多普通二线城市的价格仍在持平或阴跌。 成都、武汉等强二线城市的核心区豪宅单价已逼近甚至突破10万元大关,与普通住宅的价格鸿沟日益加深。
分化同样深刻地发生在城市内部。 核心区与远郊新区、优质学区与非学区房之间的市场表现,可能天差地别。 一些二线城市的新区,由于同质化产品供应过于集中,未来将面临激烈的内部竞争。 对于二线城市的购房者,决策前必须厘清一个根本问题:你购买的是“城市发展的红利”,还是某个特定“板块的故事”? 自住需求应优先选择核心成熟区,其不可替代性更强;投资则需极度警惕那些供应量大、配套尚未落地的远郊区域。

三四线楼市的困境,其核心已不是价格会下跌多少,而是流动性的枯竭。 高达30.8个月的平均去化周期,描绘出一个“房子比人多”的残酷现实。 当人口持续净流出、本地就业机会不足时,新增购买力便难以形成,而历史积累的庞大库存却依然存在。 这使得市场陷入“越难卖越降价,越降价越观望”的恶性循环。
政策层面正在积极应对。 2026年4月底的政治局会议明确提出要“努力稳定房地产市场”,并“扎实推进城市更新”。 各地也密集出台了超过300条房地产支持政策,包括优化公积金、发放购房补贴、支持“以旧换新”等。 然而,政策效果在不同能级城市间差异显著。 一线城市对政策反应迅速,而三四线城市则表现出一定的“政策抗药性”,成交回暖缓慢。 对于生活在三四线城市的居民,房子应彻底回归其居住属性。 自住购房需严格控制总价,并优先选择配套成熟、品质可靠的现房;若以投资为目的,则需要清醒认识到,时间成本和无法变现的流动性风险,可能远超最初的想象。
面对如此分化的市场,普通人的决策不应被焦虑情绪左右,而应回归三条清晰的底线。 第一条底线是家庭现金流,月供占家庭稳定收入的比例最好控制在35%-40%以内,为未来的不确定性预留充足空间。 第二条底线是房屋用途,自住带来的通勤便利、学区价值和居住改善是确定性收益;而投资的价值核心在于“能否顺利退出”,这比买入时的折扣更重要。
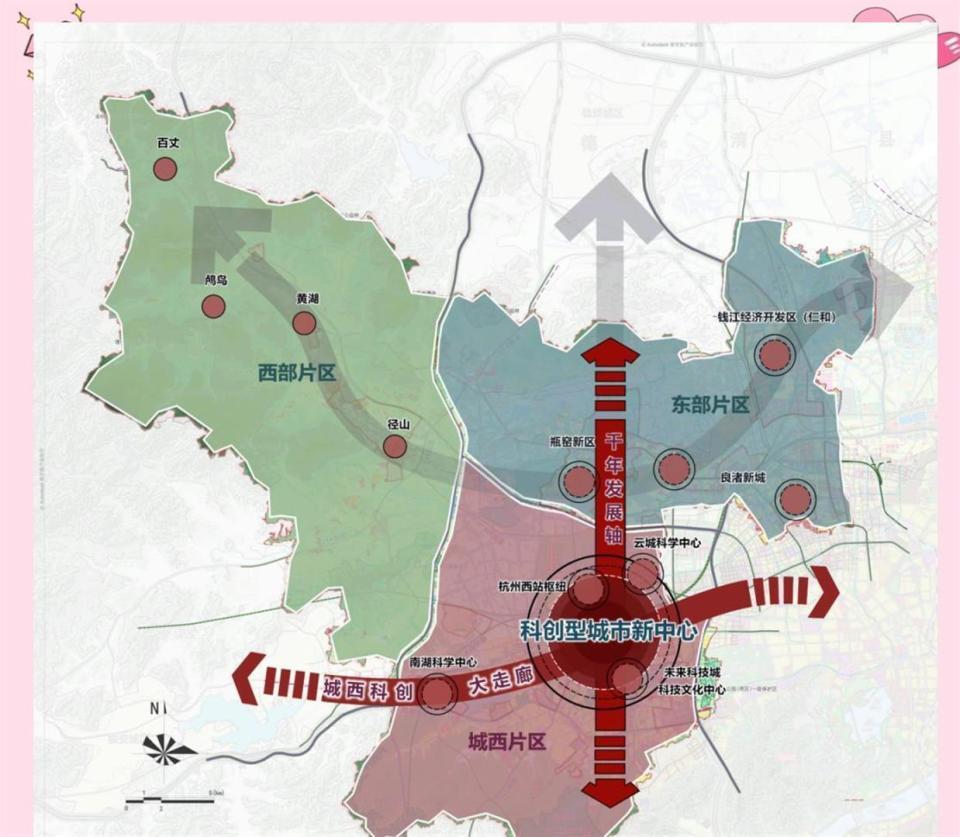
第三条,也是最重要的一条底线,是看清你所选择的城市与板块站在怎样的历史趋势之上。 如果你的城市人口与产业基本面向好,那么其核心区的房产就更可能成为“会自己长大的资产”。 如果城市基本面偏弱,那么房产可能更像一个“占用大量资金的耐用消费品”。 市场的分化,本质上是在完成一次无声的价值重估。 它正在将全国的房产清晰地分为两类:一类是承载着就业、教育和稀缺资源的“资产房”;另一类则是主要满足居住功能的“纯居住房”。
那么,在“房子回归居住本质”的大趋势下,我们是否应该重新定义“好房子”的标准? 它是否不再仅仅是平方米数和装修档次,而更应是与个人生活动线、家庭成长周期深度匹配的空间解决方案? 当金融属性逐渐淡化,居住属性被无限放大,我们关于“家”的梦想,是否会因此变得更加清晰和踏实?
联丰策略提示:文章来自网络,不代表本站观点。